Facturation électronique des artisans : ce qui change en 2026 et 2027
La réforme concerne aussi les artisans en franchise en base de TVA, notamment les micro-entrepreneurs. Découvrez les dates à retenir, ce qui change concrètement et pourquoi un PDF ordinaire envoyé par e-mail ne suffira plus pour les factures entrant dans le champ de la réforme.
1er septembre 2026 : réception obligatoire · 1er septembre 2027 : émission pour les PME et micro-entreprises
Facturation électronique : le calendrier qui concerne les artisans
Deux dates principales sont à retenir. À compter du 1er septembre 2026, toutes les entreprises, quelle que soit leur taille, devront pouvoir recevoir les factures électroniques lorsque leur fournisseur est tenu de les émettre sous ce format. À compter du 1er septembre 2027, les PME et micro-entreprises devront à leur tour émettre leurs factures électroniques pour les opérations concernées.
| Entreprise | Réception | Émission |
|---|---|---|
| Grandes entreprises et ETI | 1er septembre 2026 | 1er septembre 2026 |
| PME, TPE, artisans et micro-entreprises | 1er septembre 2026 | 1er septembre 2027 |
Vous êtes micro-entrepreneur ou en franchise en base de TVA ? Vous restez concerné par la réforme. La franchise vous dispense de collecter la TVA dans certaines conditions, mais elle ne vous fait pas perdre votre qualité d’assujetti. Vous êtes donc notamment concerné par les obligations de réception et, selon vos opérations, d’émission ou de transmission de données.
Sources : impots.gouv.fr ; décret n° 2026-677 du 27 juillet 2026.
Facture PDF, facture par e-mail, facture électronique : ce n’est pas la même chose
Un PDF envoyé par e-mail n’est pas une facture électronique réglementaire
Une facture créée sur ordinateur puis envoyée en PDF par e-mail n’est pas, à elle seule, une facture électronique au sens de la réforme. La facture électronique doit notamment comporter un socle de données structurées et être transmise par l’intermédiaire d’une plateforme agréée.
Ce que la réforme impose réellement
Pour les factures entrant dans le champ de la réforme, trois éléments deviennent essentiels : des données structurées, une transmission par une plateforme agréée et la transmission à l’administration de certaines données de facturation, de transaction et, lorsque cela s’applique, de paiement.
Qu’est-ce que cela change concrètement pour un artisan du bâtiment ?
Les devis ne deviennent pas eux-mêmes des factures électroniques. La réforme concerne avant tout la manière dont certaines factures sont émises, reçues et transmises.
- Vos factures à des clients professionnels établis en France, lorsqu’elles entrent dans le champ de la TVA et de la facturation électronique, devront passer par une plateforme agréée. Vous ne les adresserez plus directement à ces clients par simple e-mail.
- Vos factures fournisseurs concernées vous parviendront également par l’intermédiaire de la plateforme que vous aurez choisie.
- Certaines données de transaction et de paiement seront transmises à l’administration selon les règles applicables à l’opération.
- Vous devrez disposer, directement ou par l’intermédiaire d’un logiciel compatible, d’une solution permettant de travailler avec une plateforme agréée.
Et si vos clients sont des particuliers ?
Les ventes et prestations réalisées avec des particuliers ne relèvent pas de la facturation électronique B2B de la même manière. Elles sont notamment concernées par le e-reporting, c’est-à-dire la transmission à l’administration de certaines données relatives aux transactions et, le cas échéant, aux paiements.
C’est un point particulièrement important pour les artisans qui travaillent à la fois pour des particuliers et des professionnels.
Comment Devis Parlé accompagne cette transition
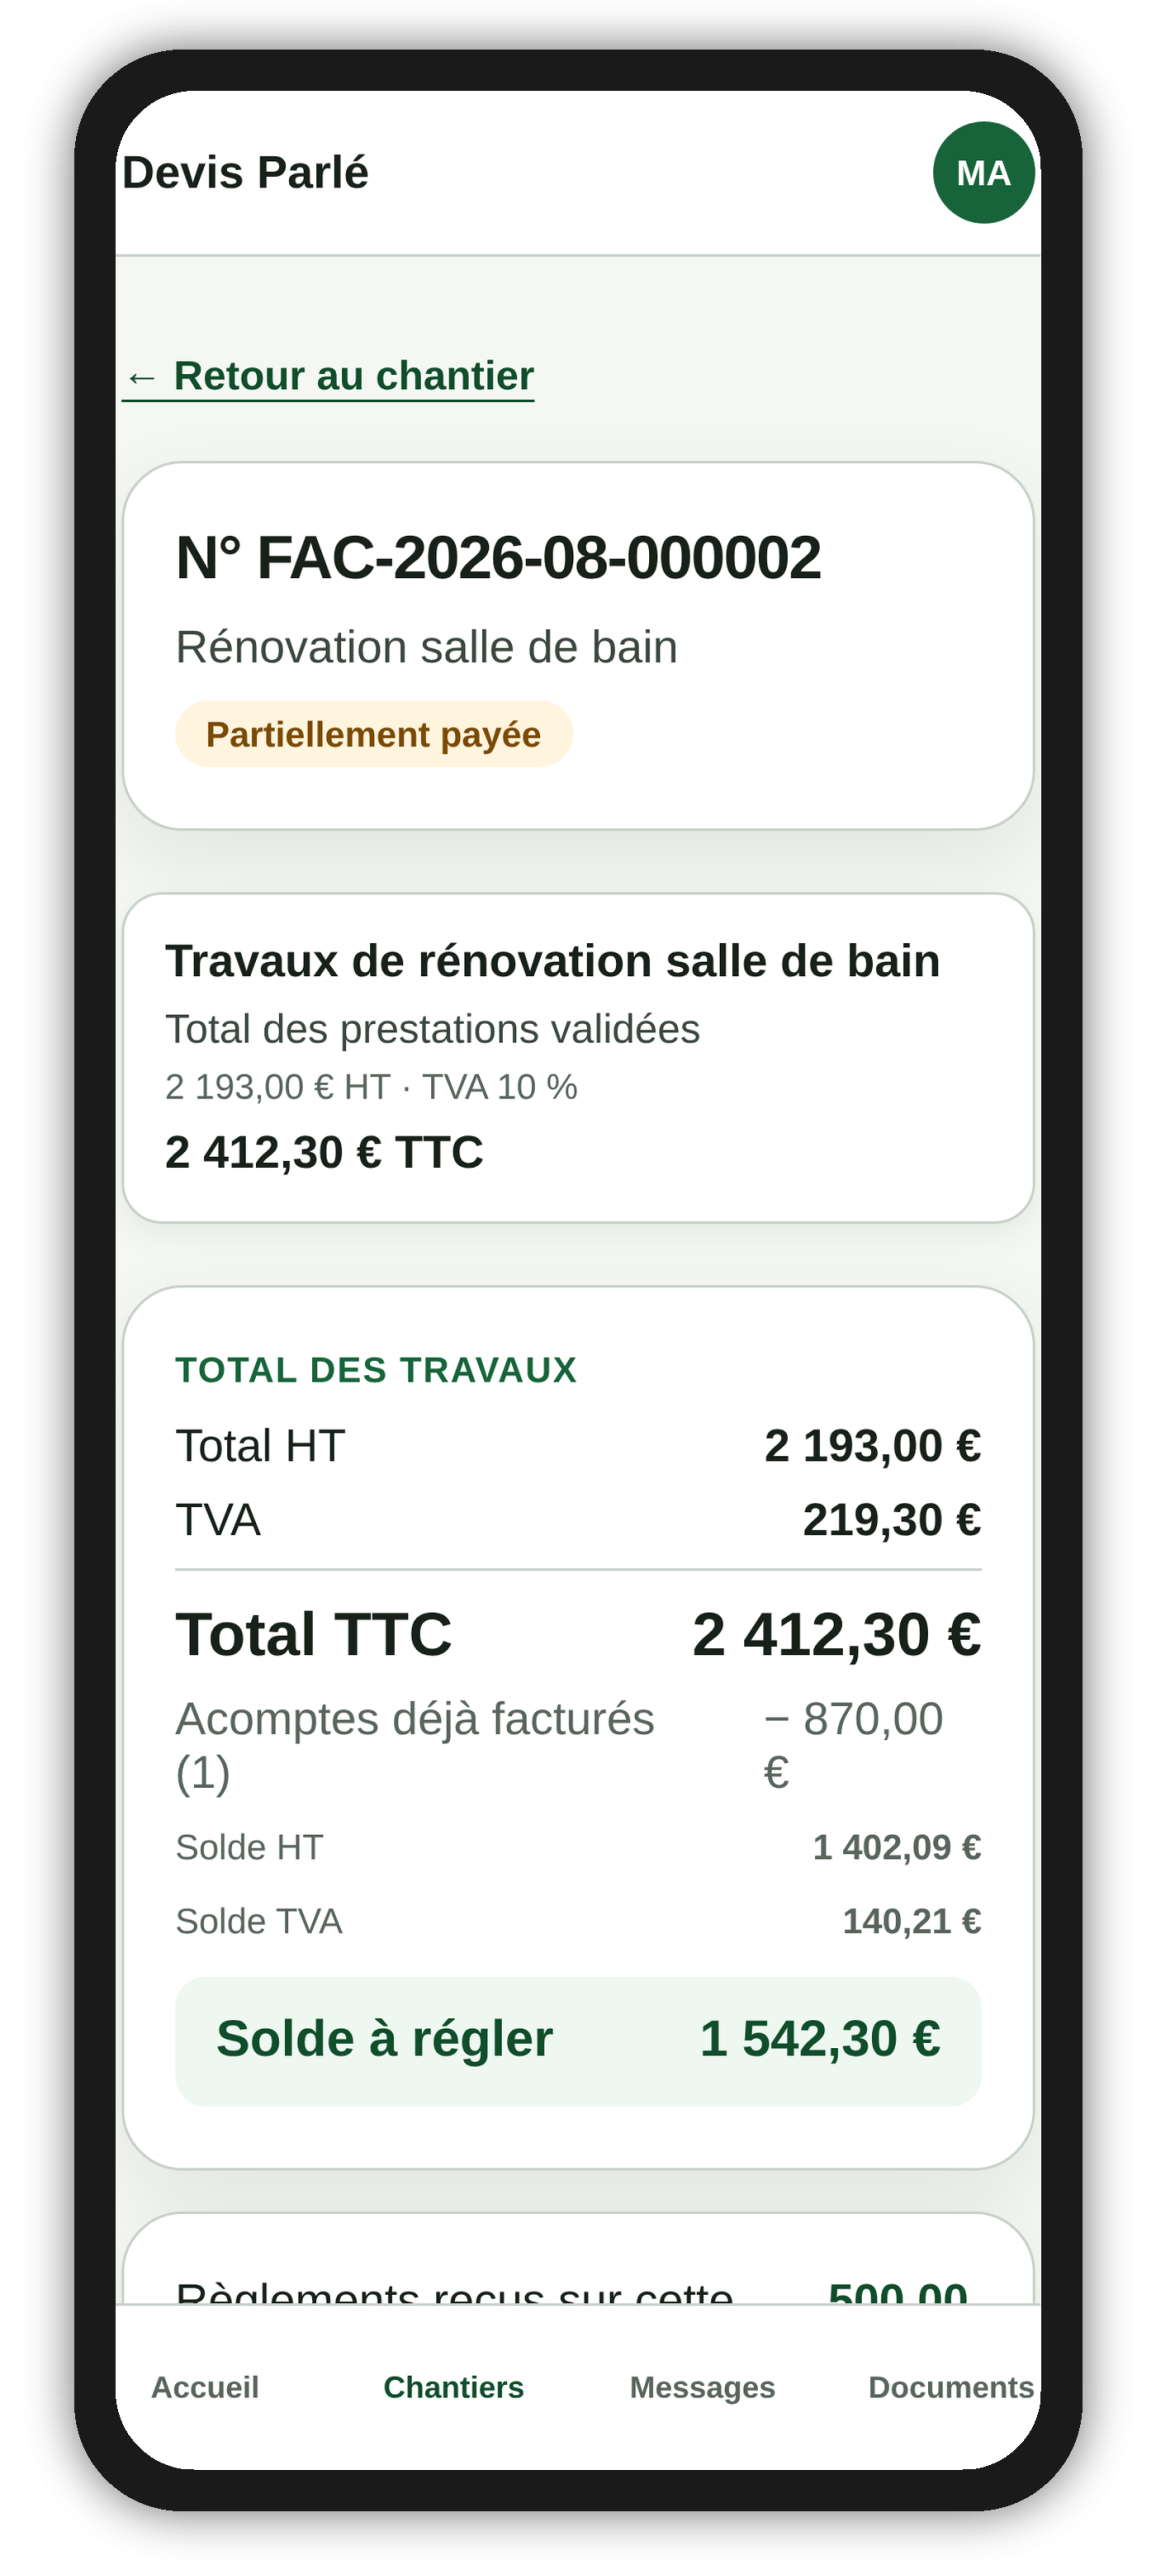
Devis Parlé permet déjà de centraliser le parcours de l’artisan : description du chantier, préparation du devis, validation, facturation et suivi des paiements.
Devis Parlé n’est pas aujourd’hui une plateforme agréée et ne permet pas encore, à lui seul, d’émettre une facture électronique réglementaire. Le raccordement à une plateforme agréée constitue une évolution envisagée du produit.
L’objectif est de conserver la même simplicité : l’artisan décrit son chantier, vérifie son devis et sa facture, puis les mécanismes réglementaires pourront être pris en charge par une intégration adaptée lorsqu’elle sera disponible.
Questions fréquentes sur la facturation électronique des artisans
Préparez vos devis et factures plus simplement dès aujourd’hui
Parlez de votre chantier, laissez Devis Parlé structurer les informations, puis vérifiez et validez vous-même vos documents.